改成按量計費,總毛利幾乎沒變,為什麼最好的客戶卻想走?
按量計費好還是包月好,多數人第一個比的是哪一種總毛利高,但這常常是最後才該看的數字。這篇用一家工業零件清洗代工廠的假設情境,帶你看同一群客戶換一種收法之後,總數幾乎沒動、帳單卻從一群人身上移到另一群人身上,再談計價單位怎麼挑、混合方案的底價會把誰留下把誰推走,以及收入起伏與客戶預算這兩個代價各自能怎麼處理。
按量計費好還是包月好,多數人第一個比的是哪一種總毛利高。這個數字當然要看,但它常常是最後才該看的。
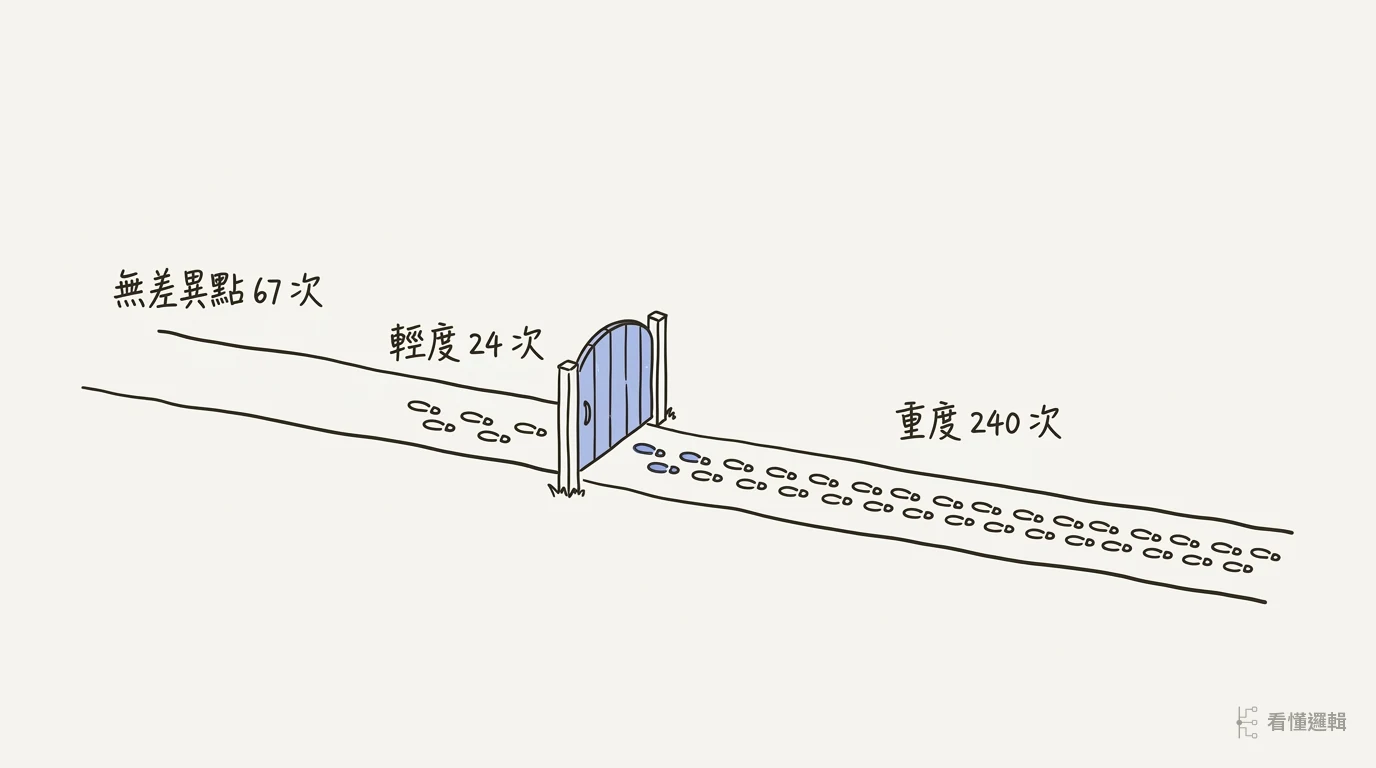
先該看的是一條分界線。兩種收費放在一起,一定有某個用量,客戶剛好用到那裡時兩邊付的錢一樣多;用得比它少,按量比較省,用得比它多,包月比較省。這條線把你的客戶切成兩邊,改制之後,一邊的帳單變輕,另一邊的帳單變重。
下面用一家工業零件清洗代工廠的假設情境走一遍。結論先講:兩種結構的總毛利幾乎打平,真正的差別在於誰付得多、誰會走。
分界線落在誰身上,比誰賺得多更早該問
拿到營收對照表,先別比哪一欄總毛利高,先看分界線落在客群用量分布的哪個位置。它落在多數人的用量之上,按量就是一個門檻低的入門價;落在多數人的用量之下,按量其實是一次全面調漲,帳面毛利先變好看,續約的時候再還回去。
工具之外能動的槓桿有兩個。
第一個是換掉計價單位。從「賣一台設備」改成「賣一次使用」或「賣一段里程」,客戶拿到的價值變大,收入自己跟著變大。米其林曾嘗試對貨車輪胎以里程計費,新款比舊款耐跑,客戶跑得更遠,付的錢也自動跟著多。代價是得有一套客戶認帳的計量方式,量測成本與對帳爭議都落在你這邊。
第二個是把不確定性買回來:用量預估、費用上限、超量告警都不動單價,只改客戶對帳單的預期。代價是上限等於把重度客最甜的那一段主動讓出去。
你這門生意,客戶真正在買的是次數、是時間,還是一個結果?
 Kasim Chang
那條分界線,只說了故事的一半
分界線很直覺,任何一位客戶拿兩張報價單比一比,自己都找得到。麻煩在於它只描述客戶那一側的帳,不描述你這一側的帳。
兩種模式的成本長得完全不一樣。按量的成本跟著次數發生,客戶用一次你才花一次;包月或買斷的成本多半集中在前期的建置、導入與支援,客戶用不用都已經花掉了。所以「客戶覺得哪一種划算」和「你哪一種留得住錢」是兩個問題,答案常常不在同一個位置。很多改制的決定只回答了前一個,就以為兩個都回答了。
還有一個容易漏掉的前提:兩邊要放在同一段期間上比。客戶跟你合作多久,決定了按量那一側能累積到多少。這段期間抓得越樂觀,按量那一欄就越好看,所以寧可保守。很多按量方案在試算表上贏,是贏在一個過度樂觀的合作長度上。