損益平衡點怎麼算?每個月要賣多少才不虧,公式、手算範例與三個常見誤區
損益平衡量=每月固定成本除以單位貢獻,單位貢獻=未稅售價減單位變動成本。這篇用一家手搖飲店的假設數字完整手算一次,算出每個月要賣幾杯才打平,再拆解含稅價直接代入、漏算變動成本、降價只看營業額這三個最常見的誤區,也說明損益平衡價怎麼反推、服務業與訂閱制怎麼套用,最後用安全邊際看你現在離虧損還有多遠。
每個月要賣多少才不虧,只要三個數字:每月固定成本、未稅售價、每件的變動成本。把固定成本除以「售價減變動成本」,得到的件數就是損益平衡點。低於它,每賣一件都還在補洞;高於它,多賣的每一件才真正落袋。
以一家手搖飲店的假設數字來算,答案是每個月 6,000 杯,平均一天 200 杯。
平衡點之後,才是策略的開始
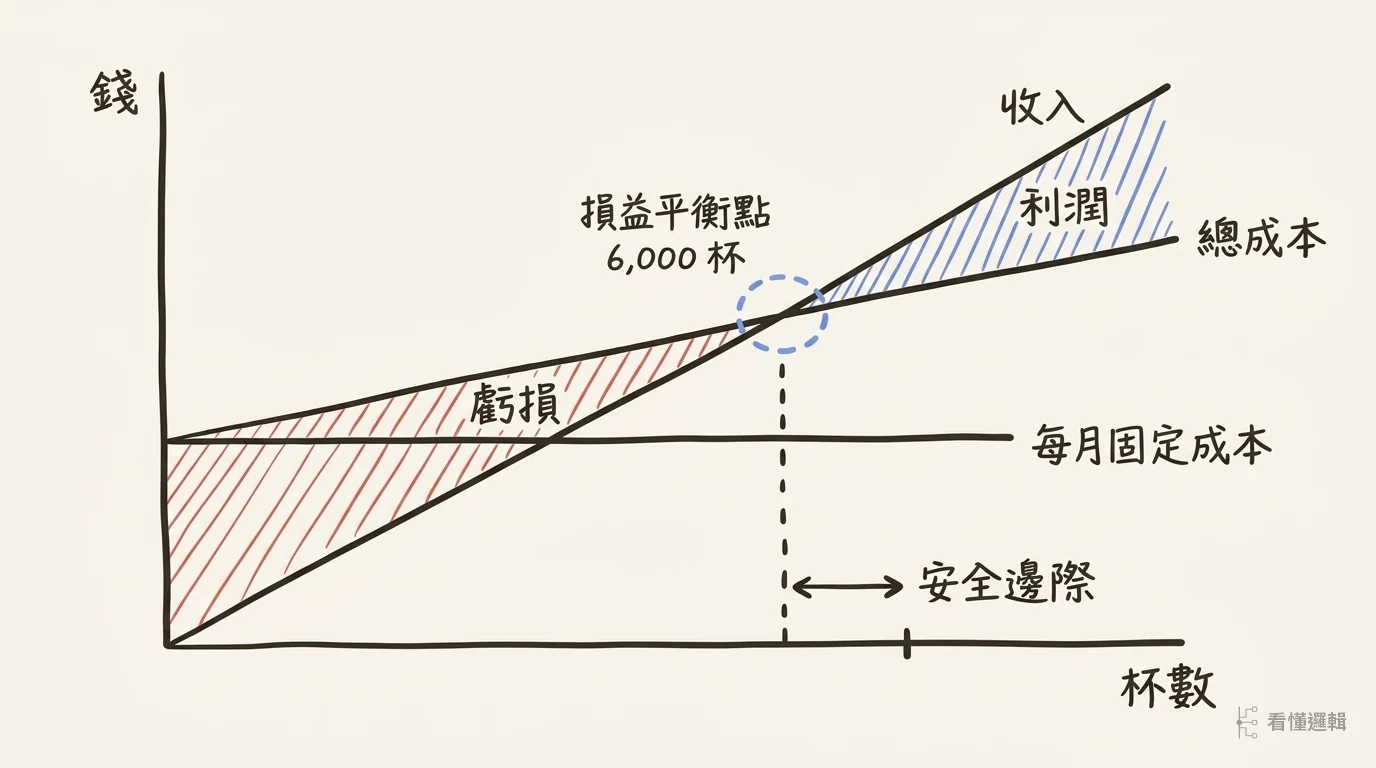
看損益平衡圖,第一眼先看每賣一件能留下多少貢獻,以及這些貢獻夠不夠付這個月的固定成本。交點只是結果,貢獻才是把公司往前推的那台引擎。貢獻薄,交點自然被推得很遠,再怎麼衝業績都追不上。
固定成本打平之後,圖上的兩條線才真正開始動。收入線的斜率是售價,總成本線的斜率是單位變動成本,能動的槓桿就這兩條:
- 壓平成本線:把隨銷量發生的每一筆錢拆開來議價、換規格、改流程,或把一部分固定支出改成按量計費。代價是拿彈性換議價空間,量掉下來的時候,原本談好的條件可能反過來綁住你。
- 拉陡收入線:把「先衝量、價格再說」的順序倒過來,先守住價格和利潤,再談銷量。德國特用化學廠朗盛(LANXESS)2004 年分拆獨立後就這麼做,2005 年起公開把「價格先於銷量」列為經營原則:利潤不夠的訂單寧可放掉,也不用低價換量。官方數字是,扣除特殊項目的 EBITDA 從 2004 年的 4.47 億歐元增加到 2011 年的 11.46 億歐元,當中還疊著重整、成本管理和產品組合調整的效果,不能全記在訂價頭上。代價是短期銷量可能會掉,2005 年就是價格漲了約 8%、銷量掉了約 3%。撐不撐得住,要看毛利、現金流和手上的安全邊際還剩多少。
兩條線的斜率,說到底就是商業模式本身。你現在經營的這門生意,真正撬得動的是哪一條?
 Kasim Chang
損益平衡點的公式:三個數字就夠
先把名詞講清楚,後面代數字才不會混。
- 固定成本:這個月不管賣多少都要付的錢。房租、正職薪水、設備攤提、基本水電。
- 單位變動成本:每多賣一件就多花的錢。原料、包材、金流手續費、外送平台抽成。
- 單位貢獻:未稅售價減掉單位變動成本。這是每賣一件,真正能拿去付固定成本的錢。
公式只有一行:
損益平衡量=每月固定成本 ÷ 單位貢獻
算出小數時一律無條件進位。賣不出半杯飲料,差一杯就是還沒回本。
還有一個容易忽略的細節:期間要一致。固定成本抓一個月,算出來的就是一個月要賣的量;抓一季,算出來的就是一季的量。中間混用,數字會差好幾倍。建議固定用月來算,因為房租、薪水、貸款這些壓力本來就是按月來的,用月當單位,算出來的答案才對得上你每個月真正要面對的那張帳單。
這條式子只有一個前提:單位貢獻要大於零。售價蓋不過變動成本時,分母是負的,平衡點根本不存在,賣越多虧越多。遇到這種情況不必再算下去,先回頭處理售價或變動成本,那是排在銷量前面的問題。
手算一次:手搖飲店每個月要賣幾杯(假設情境)
以下數字全部是假設,取整數方便你跟著按計算機。
一家社區型手搖飲店,每月固定成本 210,000 元:店租 60,000 元、兩位正職薪資合計 110,000 元、設備攤提與基本水電 40,000 元。
招牌奶茶標價 63 元,這是含稅價。先換成未稅:63 ÷ 1.05=60 元。
每杯變動成本 25 元,包含茶葉、奶、糖、杯子、封膜、吸管,以及刷卡手續費的平均分攤。
接著一步一步算:
- 單位貢獻:60-25=35 元
- 損益平衡量:210,000 ÷ 35=6,000 杯
- 換算每天:6,000 ÷ 30=200 杯
- 兩平月營收:6,000 × 63=378,000 元(含稅)
所以這家店每個月要賣到 6,000 杯才打平。第 6,001 杯開始,那 35 元才真的是利潤。
兩平營收 378,000 元這個數字,比 6,000 杯更容易拿去對帳。你不必逐日數杯數,月底看一下發票金額有沒有站上這條線就知道大方向。不過要記得,它是用單一品項的貢獻推出來的;店裡如果有好幾種售價和成本都不同的飲品,實際兩平營收會隨著賣出去的品項組合上下移動。想更貼近實際,就用整體的平均單價與平均變動成本再算一次,把答案當成一個區間看待。
如果店主希望每月淨賺 70,000 元,把目標利潤加進固定成本一起除:(210,000+70,000)÷ 35=8,000 杯,平均一天 267 杯左右。要多賺 70,000 元得多賣 2,000 杯,不是 70,000 除以售價的 1,111 杯。 這是很多人第一次算會愣一下的地方:目標利潤要拿單位貢獻去除,不是拿售價去除。
反過來算:損益平衡價是什麼
損益平衡點問的是「要賣幾件才打平」,損益平衡價問的是另一個方向:如果這個月大概只賣得出這麼多,每件最低要賣多少錢才不虧。兩個問題用的是同一條式子,只是把未知數換了位置。
損益平衡價(未稅)=單位變動成本+每月固定成本 ÷ 預估月銷量
後半段就是每一件要分攤的固定成本。銷量越少,每件要扛的越多,平衡價就越高。算出來的是未稅價,乘上 1.05 才是對外標價的底線,小數一樣無條件進位。
回到同一家手搖飲店,固定成本 210,000 元、每杯變動成本 25 元,換三種銷量算算看:
| 預估月銷量 | 每杯分攤固定成本 | 平衡價(未稅) | 標價底線(含稅) |
|---|---|---|---|
| 4,500 杯 | 46.7 元 | 71.7 元 | 76 元 |
| 6,000 杯 | 35 元 | 60 元 | 63 元 |
| 7,500 杯 | 28 元 | 53 元 | 56 元 |
中間那一列剛好對上前面的答案:賣 6,000 杯時,63 元就是打平的價格。這也是一個順手的驗算,兩種算法兜得起來,代進去的數字才沒有漏。
這張表真正有用的是第一列。新店剛開、遇到淡季,或是換到人潮比較少的點,實際銷量常常比規劃時低。月銷量如果只有 4,500 杯,同一杯奶茶要賣到 76 元才打平,照 63 元繼續賣,一個月的貢獻只有 157,500 元,離固定成本還差 52,500 元,平均每杯倒貼約 11.7 元。先用保守的銷量算一次平衡價,就知道現在的定價是真的有空間,還是只在理想銷量下才成立。
平衡價有一個藏起來的前提:它假設價格調上去之後,銷量還維持在你預估的數字。現實通常不會這麼配合,漲價多半會流失一部分客人,銷量一掉,平衡價又被往上推。所以它適合當底線,用來判斷「低於這個價格一定虧」,不適合直接拿來當建議售價。要不要調、調多少,還是要回到客人願意付多少、附近同業賣多少。
三個常見誤區:平衡點為什麼總是算得太樂觀
公式很短,出錯的地方通常在代進去的數字。
誤區一:直接用含稅價當售價
營業稅是代收的錢,不屬於你。如果把 63 元直接當售價,單位貢獻變成 38 元,平衡點算出來是 5,527 杯。
跟正確答案 6,000 杯比,少了 473 杯。你會以為每天賣 185 杯就夠了,實際上還差 15 杯,一整個月累積下來就是一段看不見的缺口。標價含稅的零售與餐飲最容易漏掉這一步;報價本來就是未稅的 B2B 生意不用換算,但要記得把可能發生的現金折扣算進去。
誤區二:漏算了一部分變動成本
最常被漏掉的是杯材、封膜與吸管這類「小東西」。假設它們合計每杯 5 元,被遺漏之後,你以為的單位貢獻是 40 元,平衡點是 5,250 杯。
實際需要的是 6,000 杯,差距 750 杯。每杯看起來只差 5 元,放大到平衡點,差距就來到一成以上。外送平台抽成、刷卡手續費、贈品與試喝杯,也都屬於這一類。判斷標準只有一句:這筆錢會不會因為多賣一件而增加?會,它就是變動成本,金額再小也要列進去。
誤區三:降價時只看營業額,沒看平衡點
假設為了衝業績,把未稅售價從 60 元降到 55 元,大約是降價 8%。
單位貢獻從 35 元掉到 30 元,平衡點變成 210,000 ÷ 30=7,000 杯。售價只降 8%,每個月卻要多賣 1,000 杯,也就是多賣約 17% 才打平。
降價之後營業額可能真的變高,但如果銷量成長不到 17%,利潤反而變少。單位貢獻越薄,這個倍數放得越大:假如原本的單位貢獻只有 20 元,同樣降 5 元,要多賣的比例會直接跳到三成以上。所以動價格之前,先把新價格代進公式算一次平衡點,再判斷促銷值不值得做。
沒有「件」的生意,怎麼套這條公式
服務業、專案型與訂閱制常卡在同一個問題:我的「件」是什麼?
把一次服務、一個專案、一個月的訂閱當成一件就好,公式完全一樣,換掉的只是單位。真正要花時間的是把變動成本抓對:
- 接案與顧問:每多接一個案子才會發生的外包費、差旅費、素材授權費算變動;辦公室與行政人員薪水算固定。
- 訂閱制服務:金流手續費、每個帳號的雲端用量算變動;開發與客服團隊薪資算固定。用每月經常性收入當售價,平衡點就是你要維持幾個有效訂戶。
- 工程與工班:材料、臨時人力、機具租金算變動;常駐人員與廠房算固定。
有一個項目通常會卡住:老闆自己的薪水。建議照實編進固定成本,而且用市場行情編。不編進去,平衡點會算得比實際低,你會以為生意已經站穩,實際上是靠自己的勞務在補那段差額。
算出平衡點之後:用安全邊際看你離虧損多遠
平衡點只告訴你門檻在哪,安全邊際告訴你現在離門檻有多遠:
安全邊際=(目前月銷量-損益平衡量)÷ 目前月銷量
假設這家店目前每月賣 7,500 杯,安全邊際就是(7,500-6,000)÷ 7,500=20%。
意思是銷量掉兩成之內,店還撐得住;掉超過兩成,就開始虧錢。遇到連續下雨、附近開了新店、原料漲價,這個百分比就是你判斷「還能撐多久」的依據。
安全邊際越低,對任何變動越敏感。如果算出來不到一成,比起追求更多來客,先檢查成本結構會更實際。 三個方向可以逐一試:固定成本能不能拆一部分改成隨銷量發生、變動成本有沒有能議價的項目、售價有沒有調整空間。每個方向各試一組數字,看平衡點各自移動多少,再決定先動哪一個。
今天就能做的一步:拿出上個月的帳,把所有支出分成「固定」和「每多賣一件就多花」兩欄,算出你的單位貢獻。有了這一個數字,平衡點和安全邊際就只剩一次除法。
帶得走的重點
- 損益平衡量=每月固定成本 ÷ 單位貢獻,單位貢獻=未稅售價-單位變動成本。
- 含稅價要先除以 1.05,漏掉這一步,平衡點會被算得太低。
- 損益平衡價=單位變動成本+固定成本 ÷ 預估銷量,銷量抓保守一點,才看得出現價的底線在哪。
- 降價 8%,平衡點可能要多賣 17% 才守得住,動價格之前先算這一題。
- 安全邊際=(目前銷量-平衡量)÷ 目前銷量,它告訴你離虧損還有多遠。
常見問題
- 損益平衡點的公式是什麼?
- 損益平衡量=每月固定成本 ÷(未稅售價-單位變動成本)。括號裡的差額叫單位貢獻,也就是每賣一件真正能拿去付房租和薪水的錢。算出來有小數時一律無條件進位,因為賣半件不算數。
- 損益平衡價是什麼?怎麼算?
- 損益平衡價是在預估銷量下,每件最低要賣多少錢才不虧。公式是單位變動成本加上每月固定成本除以預估月銷量,算出來是未稅價,對外標價要再乘上 1.05。它假設調價後銷量不變,適合當定價底線,不適合直接當售價。
- 標價含稅,計算時要先扣掉營業稅嗎?
- 要。營業稅是代收的錢,不屬於你。台灣營業稅 5%,含稅價除以 1.05 才是未稅售價。用含稅價去算,平衡點會被低估,你會以為自己比實際更早開始賺錢。
- 服務業沒有「件」,損益平衡點怎麼算?
- 把一次服務、一個專案或一個月的訂閱當成一件就好。單位換掉,公式完全一樣;重點是變動成本要抓「每多做一次就多花的錢」,例如耗材、外包工時與金流手續費。
- 損益平衡點算出來很高,該怎麼辦?
- 方向有三個:調整售價、降低單位變動成本、精簡固定成本。三者對平衡點的影響幅度不同,建議每個方向各試一組數字,比較平衡點移動多少,再決定先動哪一個。