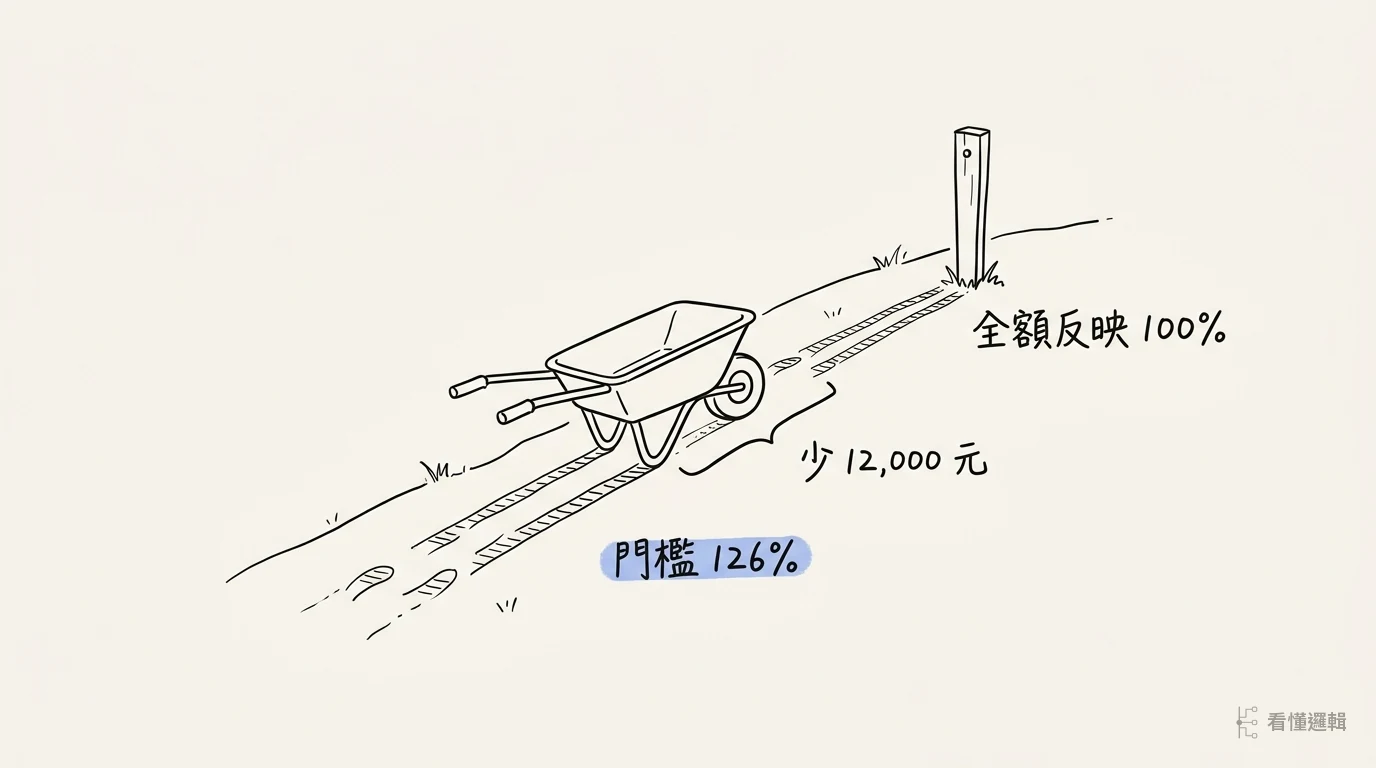
成本漲多少、售價就加多少,為什麼利潤還是變少了?
成本上漲之後,多數老闆不是照漲幅全額加到售價上,就是先撐著不動。兩種做法都可能讓利潤變少,因為漲價會帶走一部分銷量,而通膨每一期都在吃購買力。這篇用零件廠與便當店兩個情境,帶你看同樣漲一成,為什麼有人該反映得比成本更足、有人反映一半就到頂,以及售價回不來時還有哪裡可以動、漲價通知怎麼開口。
成本漲了要漲多少,要決定的其實只有一件事:這一波多出來的成本,有幾成要反映到售價上。這個比例叫做反映比例。定了它,新售價是推出來的,不是喬出來的。
而反映比例很少剛好等於全額。有些生意要反映得比成本漲幅更足,才守得住原本的利潤;有些生意反映一半左右就已經是最高點,再往上加只會讓利潤往下掉。
成本漲幅是別人給你的,反映比例是你自己選的。真正要花時間的是後面那個。
價格推不上去的時候,先看規格和組合
工具標出來的那條線,前提是別的條件都不動。那條線明顯推不上去的時候,與其硬把價格往上頂,通常先去看另外兩個地方。
第一個是規格。動的是單位成本本身,作法是把份量、包裝或料號往下修一階,讓成本回到漲價前的水位。德國 Knorr 的番茄醬就走過這一步:同一個貨架價格、同一個瓶身位置,容量從 500 毫升改成 430 毫升。少了 70 毫升,等於一成四的量,但價格標籤一個字都沒動。
這在德文裡有個專門的說法叫 Verkleinerung der Verpackung,包裝縮小。它之所以被反覆使用,是因為多數人對價格的記憶遠比對容量的記憶精確。99 元變 109 元會被抓包,500 毫升變 430 毫升不會,除非把新舊兩瓶並排放在一起。代價也很實在:熟客終究會發現,社群一被點名就是一則新聞,而且同一條產品線大概只能做一次。
第二個是漲幅的分配。動的是品項組合,作法是把漲幅集中在替代性低、客戶非買不可的品項,入門款和比價款先按兵不動。代價是報價表會變複雜,業務要重新背一次,而且這招只有在你手上品項夠多時才成立。
你現在這條產品線,真正還撐得住一次調整的,是價格、規格,還是組合?
 Kasim Chang
反映比例:把「要漲多少」換成一個可以比較的問題
先把名詞對齊。
進貨漲了,每件多出一筆成本。售價把這筆錢加滿,叫全額反映;只加一部分、其餘自己吸收,叫部分反映;加得比多出來的成本還多,叫超額反映。
為什麼要繞這一圈,不直接講「漲幾趴」就好?因為直接講漲幅,講的只是幅度,講不出後果。換成反映比例之後,你才有辦法問下一個問題:我這次選的位置,離「守得住原本利潤」的那條線還差多遠?是已經跨過去了,還是根本碰不到?
多數老闆在這一步只有兩個選項。一個是「成本漲多少我加多少」,聽起來最公道,對客戶也最好交代。另一個是「先撐著,等同業動了再說」。兩個選項的共同點是都沒有看客人的反應,也都沒有看時間。而這兩樣,剛好是決定結局的東西。
拉扯的力量有三股:
| 力量 | 它在做什麼 | 忽略它的後果 |
|---|---|---|
| 每件利潤 | 反映得越足,每件留下來的越多 | 自己吸收太多,越賣越薄 |
| 銷量 | 售價一動,總有客人少買或轉單 | 每件守住了,件數沒守住 |
| 通膨 | 每一期都在墊高成本、稀釋購買力 | 帳面打平,實際越賺越少 |
前兩股力量方向相反,所以中間會有一個利潤最高的位置。第三股力量不挑方向,它只會讓你需要守的那條線,比你以為的再高一截。